Strategia e crescita d’impresa
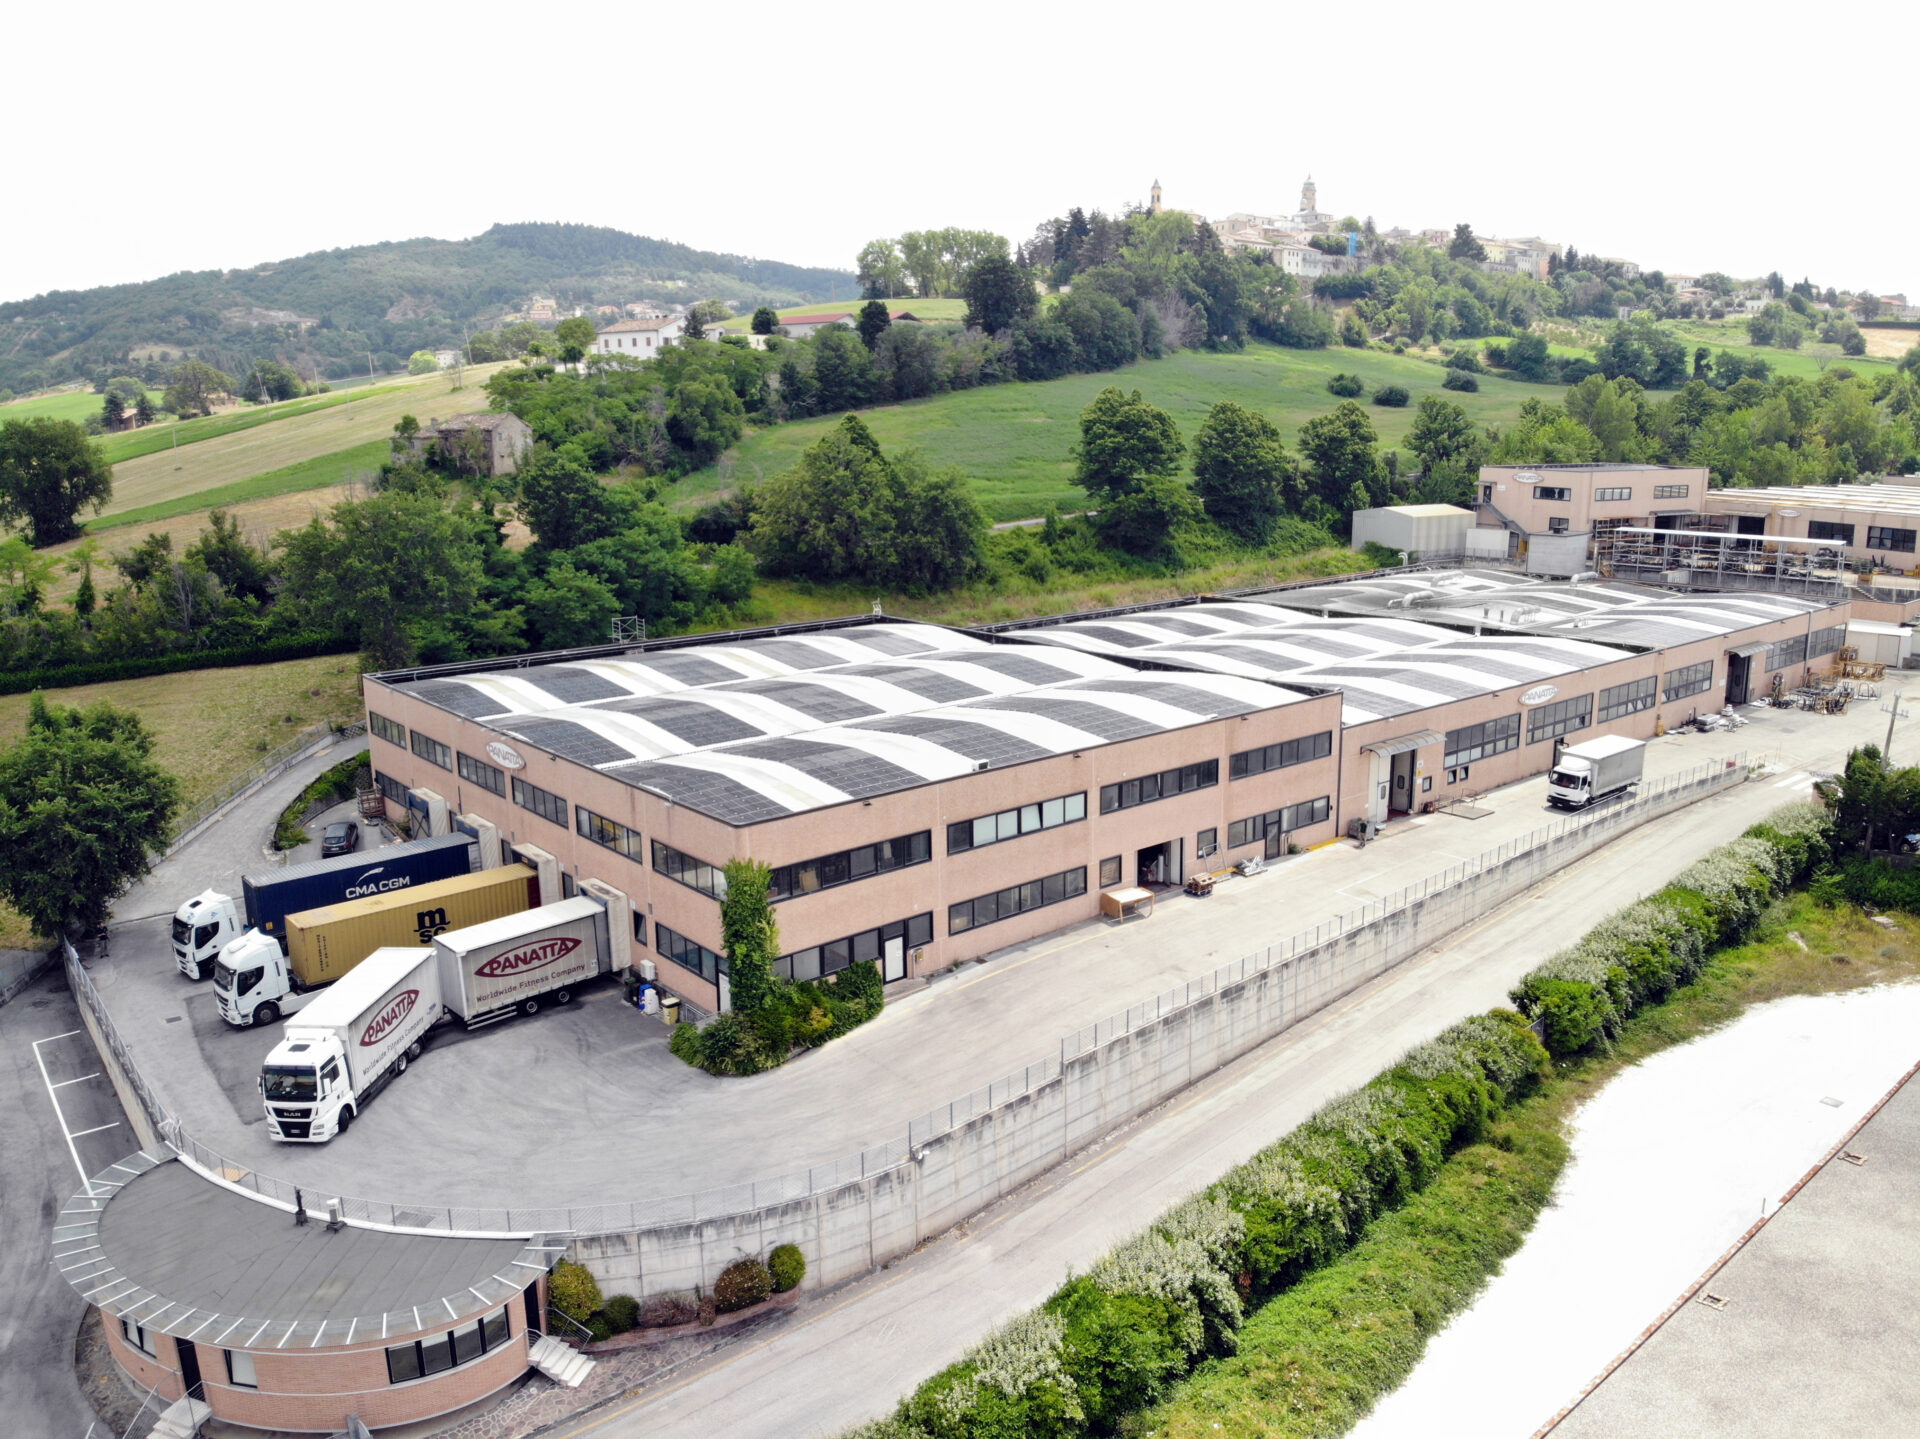
Panatta da Apiro al mondo: 22.000 macchinari in 109 Paesi
Da Apiro ai mercati esteri: il caso Panatta, tra specializzazione e presenza internazionale.
Nel 2025 l’export italiano di macchine utensili è calato del 12%. Un ottavo delle vendite estere, in dodici mesi. Nelle classifiche mondiali l’Italia non è scesa di una sola posizione: era quinta per produzione e quarta per export nel 2024, ed è rimasta esattamente lì.
Qui c’è tutto quello che serve sapere su come leggere i report di settore. Le graduatorie internazionali si muovono per decimi di punto e con due anni di ritardo. I bilanci aziendali si muovono per punti interi in dodici mesi. Sono due orologi diversi, e l’imprenditore vive su quello veloce.
Il 12 novembre, all’assemblea pubblica di Federmacchine, il Centro Studi Confindustria ha presentato la terza edizione del rapporto Ingenium. Il titolo uscito sulla stampa di settore è rassicurante: l’Italia resta la terza potenza mondiale nei macchinari, con un potenziale di export aggiuntivo da 23,2 miliardi di euro.
È un buon rapporto, serio e documentato. Ma le quote di mercato e la classifica che contiene si riferiscono al 2024, e siamo a fine 2026. Nel manifatturiero di vent’anni fa due anni erano niente: le posizioni si spostavano lentamente, i cicli di prodotto duravano, un concorrente nuovo ci metteva un decennio a diventare un problema. Oggi non è più così, e il rapporto stesso ne fornisce la prova più evidente, come vedremo.
Vale la pena capire il perimetro di quella fotografia, quanto può muoversi una posizione in ventiquattro mesi e cosa aggiungono gli indicatori più recenti.
Le classifiche sono lente, i conti no. I preconsuntivi Federmacchine stimavano un calo dell’export di beni strumentali del 5,4% nel 2025. Nelle macchine utensili, UCIMU registra un calo del 12%, mentre l’Italia mantiene il quinto posto per produzione e il quarto per export.
La classifica del rapporto si riferisce al 2024. È una fotografia del paniere ACT: non significa che manchino dati mondiali più recenti in altri perimetri.
Il terzo posto vale 0,3 punti. L’Italia è all’8,3%, il Giappone all’8,0%. E cinque anni prima il Giappone era davanti di due punti.
I ventiquattro mesi che mancano vanno nella direzione sbagliata: export in calo, e ordini di macchine utensili in Giappone a livelli record nel 2026.
Il dato più serio del rapporto non è la classifica. È che la quota di prodotti italiani nella fascia di qualità più alta del mondo è scesa dal 73,1% al 61,3% in cinque anni.
Per una PMI la classifica nazionale non protegge niente. Il 44,1% degli esportatori italiani vende in un solo mercato estero, e l’1,1% degli operatori fa il 60,2% dell’export.
No, ed è giusto togliere subito di mezzo la critica facile.
Le quote di mercato mondiali per singolo prodotto richiedono dati doganali confrontabili fra paesi. Copertura, revisioni e classificazione contano quanto l’anno: una serie aggregata aggiornata non equivale automaticamente al paniere di prodotti usato in un rapporto.
Ingenium 2026 calcola questa classifica sul 2024. Anche il confronto mondiale pubblicato da VDMA usa il 2024, su un perimetro più ampio. WTO pubblica già statistiche mondiali annuali 2025: sarebbe quindi scorretto dire che non esistano dati mondiali più recenti in assoluto.
Per giudicare l’aggiornamento del rapporto bisogna verificare la disponibilità di dati comparabili per quei prodotti, non soltanto l’anno stampato in copertina.
Detto questo, una fotografia del 2024 non basta a descrivere il mercato di fine 2026. Rende più importante chiedersi quanto una posizione possa muoversi in due anni.
Dipende da quale posizione si guarda, e il rapporto permette di misurarlo.
Fra il 2019 e il 2024 l’Italia ha perso in media circa 0,06 punti di quota all’anno, il Giappone 0,52, mentre la Cina ne ha guadagnati circa 0,9. Sono medie storiche, non velocità costanti: proiettarle sui due anni successivi è un esercizio illustrativo, non una previsione.
Questo significa due cose opposte.
Le prime due posizioni partono da un margine molto ampio. Nel 2024 la Cina è al 19,2%, la Germania al 17,9%, l’Italia all’8,3%. Fra il secondo e il terzo posto ci sono più di nove punti. Questo rende meno plausibile un cambio al vertice nel breve, ma non permette di certificare l’ordine del 2025 o del 2026 senza nuovi dati comparabili.
La terza posizione è molto più vicina alla quarta. Il Giappone è all’8,0%, tre decimi dietro l’Italia. Il divario è piccolo rispetto ai cambiamenti osservati nel quinquennio precedente, ma non dimostra che il sorpasso sia già avvenuto.
8,3% contro 8,0% La quota italiana e quella giapponese sull’export mondiale di beni strumentali ad alta intensità di automazione, creatività e tecnologia. Nel 2019 l’Italia era all’8,6% e il Giappone al 10,6%: il sorpasso è avvenuto dentro quel quinquennio. Fonte: Rapporto Ingenium 2026, Centro Studi Confindustria con Federmacchine, dati 2024.
Quote 2024, Rapporto Ingenium 2026. Stessa scala per tutti i paesi.
Il rapporto segnala anche un possibile effetto del cambio sull’arretramento giapponese: fra il 2019 e il 2024 lo yen ha perso quasi il 30% sul dollaro. La fonte attribuisce il calo soprattutto alla competitività e presenta il cambio come possibile contributo, senza quantificarne il peso sul sorpasso italiano.
Per avere la misura di quanto veloce possa andare un mercato quando si muove davvero, basta il caso che il rapporto stesso documenta: nelle macchine per l’elettronica la Cina è passata dal 13,2% al 24,3% dell’export mondiale fra il 2017 e il 2024. Oltre un punto e mezzo all’anno. Nello stesso periodo la sua quota sull’import è scesa dal 14,2% al 9,3%: da cliente a concorrente, in sette anni.
Gli indicatori del 2025 e del 2026 aggiungono segnali che la classifica 2024 non riassume. Vanno letti separando export, ordini, preconsuntivi e previsioni, non come misure intercambiabili.
| Indicatore | Valore | Periodo |
|---|---|---|
| Export italiano di beni strumentali (Federmacchine) | -5,4%, a 34,76 miliardi | preconsuntivo 2025 |
| Export italiano di beni strumentali, previsione | -0,6%, a 34,55 miliardi | 2026 |
| Export di macchine utensili (UCIMU) | -12%, a 3.760 milioni | 2025 |
| Rapporto export su produzione, macchine utensili | dal 67,5% al 58,8% | 2024 → 2025 |
| Export di beni strumentali verso gli Stati Uniti | -3,1% | gen-set 2025 |
| Export extra UE di beni strumentali (ISTAT) | -8,7% tendenziale, unico raggruppamento in calo | settembre 2026, dato preliminare |
| Ordini di macchine utensili in Giappone (JMTBA) | +43,3%, esteri +47,6% | gen-set 2026 |
Il confronto resta da seguire. Nei primi dieci mesi del 2026 gli ordini giapponesi, secondo il dato preliminare JMTBA di ottobre, raggiungono 1.873,680 miliardi di yen, oltre i 1.815,771 miliardi dell’intero 2018. Sono ordini, non export realizzato: il segnale è forte, ma da solo non aggiorna la classifica mondiale.
Il dato ISTAT va delimitato con precisione: nei primi nove mesi del 2026 l’export italiano verso i paesi extra UE è cresciuto del 4,7%. A settembre, fra i principali raggruppamenti di industrie, i beni strumentali sono stati l’unico in calo tendenziale (-8,7%). Sono dati preliminari e non descrivono l’intero export italiano verso tutto il mondo.
In giro si legge che nel 2025 l’Italia sarebbe scesa dal quarto al quinto posto mondiale per produzione di macchine utensili e dal terzo al quarto per export. Non è vero, ed è bene dirlo. L’Italia era già quinta per produzione e quarta per export nel 2024, e lo è rimasta nel 2025.
È la versione corretta, ed è la più scomoda delle due. Se l’Italia fosse davvero scivolata di un posto avremmo un titolo da commentare e un colpevole da cercare. Invece non è successo niente di visibile, mentre un ottavo delle vendite estere del comparto spariva. Una posizione in classifica non è un sistema di allarme.
C’è un secondo elemento che un lettore onesto deve conoscere, e che il rapporto stesso dichiara con correttezza.
Il perimetro usato, chiamato ACT per automazione, creatività e tecnologia, comprende 221 prodotti individuati codice per codice insieme alle associazioni di Federmacchine. Vale circa il 30% dell’export italiano di beni strumentali. Il rapporto scrive esplicitamente che questo perimetro “non coincide con alcuna classificazione ufficiale” e che “fonti diverse ordinano in modo diverso gli inseguitori dell’Italia proprio dove la sua posizione è più contesa”.
Ed è così. Sul perimetro più ampio dei macchinari usato dall’associazione tedesca VDMA, sempre con dati 2024, la graduatoria è: Cina 20,3%, Germania 14,0%, Stati Uniti 8,6%, Giappone 6,9%, Italia 6,6%. Quinta, non terza.
Non c’è nessun trucco: sono due definizioni diverse di cosa sia un macchinario, entrambe legittime, costruite per rispondere a domande diverse. Ma il titolo “l’Italia è terza al mondo” vale in un perimetro specifico, ed è corretto saperlo prima di appenderselo in ufficio.
Sul posizionamento internazionale della manifattura italiana avevamo già guardato come il Made in Italy industriale si colloca rispetto a Germania, Cina, Giappone e Svizzera: questa precisazione sul perimetro è il complemento tecnico di quel ragionamento.
Fin qui abbiamo parlato di classifiche, che sono la parte più visibile e meno importante del rapporto. Il numero che dovrebbe preoccupare un costruttore italiano è un altro, ed è dentro il documento.
Dal 73,1% al 61,3% La quota di prodotti italiani che si collocano nel quartile più alto della qualità mondiale, nel perimetro dei beni strumentali ad alta tecnologia, è scesa di quasi dodici punti fra il 2019 e il 2024. Fonte: Rapporto Ingenium 2026, Centro Studi Confindustria.
Tra le grandi economie dell’area euro considerate, il paniere di export italiano è quello che si è avvicinato di più a quello cinese: +0,048 punti fra la media 2012-2014 e la media 2022-2024. Nel 2024 l’indice è 0,653 per l’Italia, 0,679 per la Germania e 0,594 per la Spagna. In livello, quindi, la Germania resta più simile alla Cina dell’Italia.
Tradotto: non stiamo perdendo quota perché vendiamo nei mercati sbagliati. Il rapporto lo scompone esplicitamente. Fra il 2019 e il 2024 l’Italia ha perso 0,34 punti per competitività e ne ha guadagnati 0,08 per presenza nei mercati dinamici.
Siamo nei posti giusti. Ci competiamo peggio di prima.
Questo è il punto su cui il titolo dell’articolo di settore ha visto giusto: non si punta più solo sulla qualità, e questo è un rischio. È anche il punto che si collega direttamente a quello che abbiamo scritto parlando di quali settori manifatturieri italiani abbiamo già perso e quali stanno per essere attaccati: l’erosione non arriva mai con un annuncio, arriva come uno scivolamento lento della fascia in cui ci si trova.
Il rapporto fornisce la misura più leggibile che esista della distanza competitiva, e lo fa con un indicatore grezzo e onesto: quanto vale un chilo di macchina.
| Origine | Valore medio unitario |
|---|---|
| Cina | 5,7 – 9 $/kg |
| Corea e Taiwan | 10 – 16 $/kg |
| Italia | 14 – 32,5 $/kg |
| Giappone | 16 – 22 $/kg |
| Germania | 18 – 31 $/kg |
| Stati Uniti | 25 – 36 $/kg |
I valori unitari dell’export cinese sono circa un terzo di quelli tedeschi nei poli di domanda analizzati. Non è un confronto fra macchine identiche: il rapporto precisa che il valore al chilo misura la composizione del paniere esportato, non il prezzo a parità di prodotto.
La Cina importa macchinari con valori unitari fra 21 e 26 dollari al chilo. La lettura del rapporto è che la sostituzione delle importazioni sia più avanzata nella fascia bassa e in corso in quella alta. Questo non dimostra che ogni prodotto di fascia bassa sia stato sostituito, né come vengano usate le singole macchine importate.
C’è poi una stima econometrica del rapporto che vale la pena tenere a mente, perché quantifica una cosa che di solito si percepisce soltanto: ogni punto di quota cinese guadagnato sull’import di un prodotto in un certo mercato si associa a una crescita dell’export italiano inferiore di circa lo 0,9% in quel mercato.
Avevamo affrontato il tema parlando della concorrenza cinese e di quale sia davvero l’asso nella manica italiano. Il rapporto aggiunge il numero che mancava: la difesa non è il marchio, è la fascia di valore. E quella fascia si sta assottigliando.
Questa merita un paragrafo a sé, perché contraddice quello che quasi tutti pensano.
Gli Stati Uniti sono il primo mercato di destinazione dei beni strumentali italiani e, secondo il rapporto, quello con il potenziale aggiuntivo più alto. Chi si immagina la minaccia laggiù pensa alla Cina.
Sbagliato. Oltre il 35% dell’export italiano in quel perimetro è esposto alla concorrenza tedesca sul mercato statunitense, e circa il 6% a quella cinese.
La concorrenza tedesca va quindi considerata con attenzione anche negli Stati Uniti. VDMA prevede per la produzione meccanica tedesca un calo del 2% nel 2026, quarto anno consecutivo, e segnala oltre ventimila posti persi nel 2025 e circa 21.500 nel primo semestre 2026. Che questa pressione porti ogni concorrente a essere più aggressivo all’estero è un’ipotesi commerciale, non un risultato misurato da questi dati.
Il numero che ha fatto i titoli è il potenziale di export aggiuntivo. Va capito bene, perché è facile fraintenderlo.
Non è una previsione di crescita. È una stima di quota contendibile: quanto export l’Italia potrebbe sottrarre a concorrenti che vendono prodotti simili negli stessi mercati, calcolata con una metodologia che confronta l’Italia con esportatori comparabili per reddito, prezzi, specializzazione e distanza.
E si divide in due parti molto diverse:
4,9 miliardi raggiungibili con la capacità produttiva esistente, di cui 2,9 nei mercati avanzati (Stati Uniti 516 milioni, Germania 248, Francia 204, Spagna 186, Polonia 181) e 2 negli emergenti.
18,3 miliardi che richiedono nuova capacità produttiva, e nei mercati lontani anche presenza fisica. Il rapporto è esplicito sull’India: richiede “presenza più che spedizioni: reti commerciali, assistenza e ricambi vicini a clienti sparsi su un subcontinente”.
Per una PMI da cinque a trenta milioni, la parte realistica è la prima. Significa saturare impianti che già esistono, in mercati dove si è già presenti o adiacenti, soprattutto in Europa e negli Stati Uniti. I 18,3 miliardi sono un tema di dimensione, di consorzi o di alleanze con un integratore più grande.
Arriviamo al punto che conta davvero per chi legge questo blog.
Federmacchine descrive il proprio comparto con circa 5.000 imprese e oltre 215.000 addetti. Non va confuso con il solo paniere ACT della classifica Ingenium. E nessuna media nazionale, da sola, ha mai difeso un’azienda.
44,1% e 1,1% Il 44,1% degli operatori all’export italiani vende in un solo mercato estero. L’1,1% degli operatori, quelli sopra i 50 milioni di export, realizza il 60,2% delle esportazioni nazionali. Nel 2025 gli operatori all’export sono scesi a 126.491, con il calo concentrato fra i più piccoli. Fonti: Annuario ISTAT-ICE e Rapporto ICE presentati a luglio 2026; riepilogo MAECI del 10 agosto 2026. Dati 2025.
Se la vostra azienda esporta verso un paese solo, il fatto che l’Italia sia terza al mondo non vi riguarda. Il vostro rischio non è la quota nazionale: è che quell’unico mercato rallenti.
È la stessa dinamica che avevamo descritto parlando della sindrome delle Galápagos applicata alle PMI italiane: si può essere bravissimi in un ecosistema ristretto e scoprire che fuori le regole sono cambiate.
Quattro cose, in ordine di fattibilità per un’azienda da dieci o venti milioni.
Difendere il premio di prezzo dove esiste già, e sapere dove non esiste. Il rapporto misura un premio italiano del 29% su Francia e Germania nelle macchine utensili, robot e automazione, su prodotti che valgono il 38% dell’export del comparto. Ma documenta anche l’opposto: nel vetro, nelle pietre, nella ceramica, nelle calzature e nella pelle l’Italia vende con prezzi inferiori di circa il 40% ai francesi e ai tedeschi su circa tre quarti dell’export. Il modello “solo qualità premium” non descrive tutto il settore, e la prima cosa da sapere è in quale delle due situazioni si trova la propria azienda.
Aggiungere il secondo mercato scegliendolo per affinità, non per dimensione. Se oggi esportate in un paese solo, il paese numero due non è quello più grande: è quello dove il vostro prodotto risolve lo stesso problema con la stessa logica tecnica. I numeri del potenziale per mercato dicono che il grosso del recuperabile a capacità esistente è in Europa e negli Stati Uniti, non dall’altra parte del mondo.
Spostare valore sul servizio. Il rapporto colloca esplicitamente nella competizione su linee integrate, software, gestione dei dati e assistenza tecnica il terreno dei prossimi anni, e scrive che serve un modello in cui il servizio pesa quanto la macchina. È esattamente la direzione che abbiamo descritto nella guida alla servitizzazione e nella scala del valore. Con una precisazione che il rapporto rende urgente: non è più una leva di margine opzionale, è la fascia su cui si sta spostando la concorrenza.
Guardare la propria distinta base. Il rapporto rileva che il valore aggiunto estero nella produzione italiana di questi beni è salito dal 19,8% del 2002 al 31% del 2022, e che dalla Cina arriva il 75% dei magneti permanenti e il 40% delle batterie al litio importate dall’Italia. Sapere quali componenti della propria macchina hanno una sola origine possibile è diventato un esercizio di continuità produttiva, non di ufficio acquisti.
Quindi il terzo posto è falso? No, è documentato nel paniere e nell’anno usati dal rapporto. Vale 0,3 punti sul Giappone. La fonte segnala un possibile contributo del cambio al calo giapponese, senza quantificarlo. Per sapere se il terzo posto sia rimasto lo stesso nel 2025 o nel 2026 servono quote comparabili aggiornate: gli indicatori di export e ordini non bastano a dimostrarlo.
Se Confindustria usa dati 2024, perché dovrei fidarmi del rapporto? Perché offre un confronto con perimetro e metodo dichiarati. Va usato per ciò che misura, senza trasformare la classifica 2024 in una certificazione della posizione attuale e senza sostenere che ogni statistica mondiale più recente sia indisponibile.
La mia azienda vende solo in Italia. Mi riguarda? Anche il mercato interno è esposto alla concorrenza internazionale. Nei preconsuntivi Federmacchine di dicembre 2025 il consumo italiano di beni strumentali era stimato in crescita del 4,8%, con export in calo del 5,4%. Sono stime di quel comunicato: non dimostrano da sole che ogni macchina non esportata sia stata venduta in Italia.
Il potenziale da 23,2 miliardi è una buona notizia? In parte. Solo 4,9 miliardi sono aggredibili con le fabbriche esistenti, e non è una previsione: è quota da togliere a concorrenti che oggi la detengono. Nessuno la cede spontaneamente.
Se la qualità italiana scende, è un problema del mio settore o di tutti? Il dato è aggregato sul perimetro dei beni strumentali ad alta tecnologia, quindi non dice niente sulla singola azienda. Dice però che la media si sta spostando verso il basso, e che il premio di prezzo va dimostrato ogni anno, non dato per acquisito.
Il problema dell’orologio lento non è che sia in ritardo. È che mentre segna la stessa ora succede qualcosa che non misura.
Quello che succede lo descrive bene la scomposizione del rapporto: non stiamo sbagliando mercati, stiamo competendo peggio. Siamo dove dobbiamo essere, con meno forza di prima. E la quota di prodotti italiani nella fascia alta che scende dal 73,1% al 61,3% è il modo statistico di dire una cosa che in azienda si vede molto prima: che le gare si vincono un po’ più spesso sul prezzo e un po’ meno spesso sulla soluzione.
Questo non si risolve con un incentivo né con un rapporto. Si risolve nel modo in cui un’azienda spiega cosa sa fare, a chi lo spiega e quante delle aziende al mondo che ne hanno bisogno la conoscono. Un premio di prezzo del 29% non esiste perché il prodotto è migliore: esiste finché il cliente sa che è migliore, e sa dire perché.
In B2B Effect lavoriamo con le PMI manifatturiere familiari su questo: rendere leggibile all’esterno una superiorità tecnica che dentro l’azienda è ovvia, e costruire un flusso di acquisizione che raggiunga il mercato intero invece del solo paese in cui si è sempre venduto. L’audit parte da due domande che hanno a che fare direttamente con i numeri di questo rapporto: in quale fascia di valore siete davvero, e quanti mercati conoscete oltre al primo.
L’audit parte dalla tua posizione sul mercato e dai clienti che puoi ancora raggiungere.
PARLIAMONEIl rapporto Ingenium 2026 è pubblicato dal Centro Studi Confindustria con Federmacchine. È documentazione di associazione di categoria con metodologia dichiarata, non una statistica ufficiale: il perimetro ACT è costruito insieme alle associazioni italiane e il rapporto stesso avverte che non coincide con alcuna classificazione ufficiale e che fonti diverse ordinano diversamente gli inseguitori dell’Italia. Le stime di potenziale usano la metodologia ExPAnD della Fondazione Manlio Masi e sono stime di quota contendibile, non previsioni.
I dati di settore hanno fonti e natura diverse: comprendono statistiche associative, elaborazioni su dati doganali, preconsuntivi e previsioni. Le righe Federmacchine sul 2025 e sul 2026 rinviano al comunicato previsionale di dicembre 2025 e non vanno presentate come nuovi consuntivi. I dati ISTAT mensili e il dato JMTBA di ottobre 2026 sono preliminari. Il confronto VDMA sul perimetro ampio si riferisce al 2024.
Una correzione rispetto a quanto circola: non è vero che nel 2025 l’Italia sia scesa di posizione nelle macchine utensili. Era già quinta per produzione e quarta per export nel 2024, ed è rimasta tale. Corretti invece i dati sul calo dell’export e sul rapporto export/produzione.
Cosa non siamo riusciti a verificare e quindi non abbiamo usato: i consuntivi 2025 di ANIMA, AMAPLAST, ACIMAC e ANIE Automazione; un confronto aggiornato dei prezzi industriali dell’energia fra Italia e concorrenti; la distribuzione per classe di fatturato delle circa 5.000 imprese Federmacchine; e qualunque cifra sulla quota dei servizi nel fatturato dei costruttori italiani di macchine, tema su cui circolano solo stime di consulenza.
Articolo redatto con il supporto di strumenti di intelligenza artificiale e revisionato dal team di B2B Effect.
UCIMU, consuntivi 2025 delle macchine utensili
Centro Studi Confindustria, Rapporto Ingenium 2026
Federmacchine, preconsuntivi 2025 e previsioni 2026
ISTAT, commercio extra UE, settembre 2026 (dati preliminari)
JMTBA, ordini macchine utensili, settembre 2026
Innovation Post, analisi del Rapporto Ingenium 2026
Rapporto Ingenium 2026, PDF integrale (pagine 15, 17 e 27 stampate)
VDMA, situazione economica e previsione 2026
Federmacchine, dimensioni del comparto
ISTAT-ICE, nota di presentazione 2026
MAECI, riepilogo del Rapporto ICE 2026
WTO, World Trade Statistics e serie annuali 2025
Iscriviti alla nostra newsletter per ricevere ogni settimana contenuti esclusivi, approfondimenti e strategie pratiche per il futuro della tua azienda manifatturiera.
Da Apiro ai mercati esteri: il caso Panatta, tra specializzazione e presenza internazionale.
Il caso Esautomotion: competere con gruppi più grandi attraverso una nicchia tecnica.
Il caso Angelini Technologies: una crescita costruita attraverso scelte di posizionamento.
Porta la tua PMI al livello successivo, inizia scaricando le nostre risorse gratuite.